Este guia explica, de forma objetiva, como usar o Blubank para pagar boleto com praticidade, reduzindo erros na hora do pagamento. Em seguida, contextualiza o conceito de “boleto” no sistema de pagamentos brasileiro, as diferenças entre pagamento à vista e leitura de código de barras e como a validação de dados impacta o processamento.
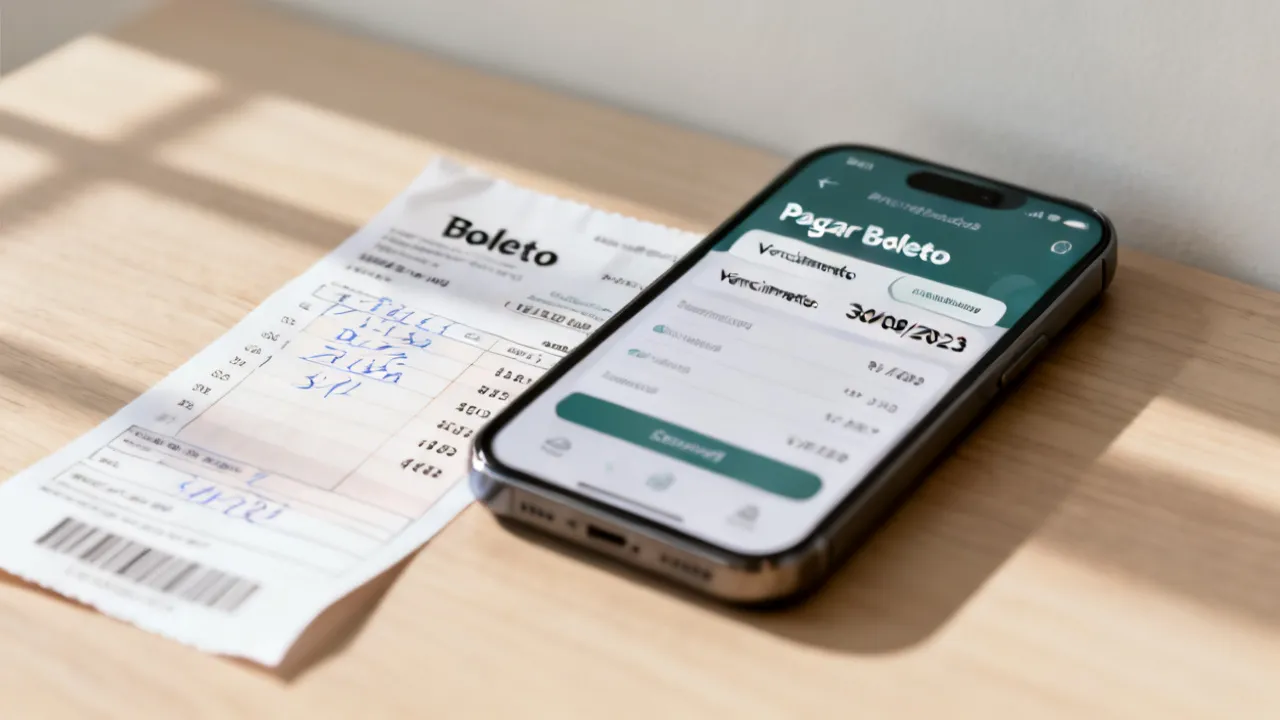
Pagar boleto no Blubank é, em geral, um processo direto: você informa ou captura os dados do boleto, confere nome do favorecido e valores e, então, envia o pagamento para processamento. O ponto crítico—e que costuma separar um pagamento aprovado de um pagamento que demanda correção—é a checagem rigorosa do número do boleto, do valor e do favorecido antes de concluir. Nesta análise profissional, você vai entender como funciona o fluxo, quais etapas devem ser tratadas como “obrigatórias” e quais cuidados reduzem retrabalho.
Ao longo do texto, você encontrará termos como Blubank pagar boleto, além de orientações práticas sobre como lidar com a leitura do código de barras e com a confirmação de status após a transação. Também serão abordadas condições comuns de processamento e requisitos típicos de bancos e meios de pagamento no Brasil, com foco em uma experiência consistente e auditável.
No ecossistema financeiro brasileiro, o boleto bancário permanece como um meio popular para quitação de contas e serviços, especialmente quando há necessidade de pagamento por canais amplamente disponíveis. Ele funciona como uma instrução de cobrança registrada em um sistema bancário, normalmente identificada por linha digitável e/ou código de barras.
Para o consumidor, o boleto é relevante porque oferece opções de pagamento em diferentes canais (por exemplo, agências, caixas eletrônicos, aplicativos e internet banking). Além disso, permite certa flexibilidade operacional: o pagamento pode ser feito em diferentes horários e dias, obedecendo regras de compensação e instruções específicas do credor e do canal utilizado.
Já para o emissor (empresa/credor), o boleto tende a ser atrativo por permitir a geração e distribuição de cobranças com padronização de identificação. Em muitos casos, o boleto facilita a conciliação, pois o recebimento fica associado a um número de documento (linha digitável/código de barras), o que reduz ambiguidade sobre qual cobrança foi paga.
Mesmo assim, vale manter uma abordagem objetiva e verificável: regras operacionais e calendários de compensação podem variar conforme o canal, a instituição e o momento da transação. Por isso, a recomendação central deste guia continua a mesma: confira os dados do boleto antes de pagar e acompanhe o comprovante/recibo da transação no próprio aplicativo do banco.
Quando falamos em Blubank pagar boleto, estamos tratando do uso do aplicativo para registrar a instrução de pagamento. Em termos práticos, o processo geralmente segue este padrão operacional:
Do ponto de vista do usuário, o benefício dessa estrutura é a previsibilidade: você não “envia” apenas números soltos; você submete a cobrança a validações mínimas e a um fluxo de processamento que culmina em registro. Para o analista, o que importa é a integridade dos dados e o acompanhamento do status para reduzir o risco de divergências.
Uma forma útil de pensar no fluxo é tratá-lo como uma cadeia de etapas: se você começa com dados errados (linha digitável incorreta), dificilmente o resto será corrigido “magicamente”. E mesmo quando a tecnologia faz validações internas, ainda pode haver casos em que a digitação está “válida” do ponto de vista de checksum, mas o boleto não corresponde ao documento físico/digital que você pretende pagar (por exemplo, linha digitável trocada por outra cobrança semelhante).
A seguir, um roteiro com foco em reduzir erros e tornar a operação auditável. A ordem pode variar conforme a versão do aplicativo, mas a lógica de conferência deve permanecer.
Esse fluxo atende diretamente a quem busca Blubank pagar boleto com segurança, especialmente por priorizar a conferência de dados—um aspecto que costuma ser negligenciado em operações de rotina.
Para reforçar a parte “obrigatória”, pense em três checkpoints: antes (dados conferidos), no momento (autorização consciente) e depois (comprovante e status acompanhados). Quando qualquer um desses pontos falha, o risco de retrabalho aumenta.
Mesmo quando o aplicativo oferece validações, existem situações comuns em que o pagamento pode não seguir como esperado. Em vez de depender de “tentativa e erro”, vale adotar uma mentalidade de prevenção.
Na prática, a melhor estratégia é: conferir antes de autorizar e manter o comprovante. Isso reduz tanto risco financeiro quanto desgaste por reprocessamento.
Também é comum haver confusão entre boletos de meses diferentes. Por exemplo: condomínio e mensalidades, quando emitidos mensalmente, podem apresentar linha digitável e valores próximos. Uma revisão rápida do histórico (último boleto pago) pode evitar o erro de pagar a cobrança incorreta.
Do ponto de vista de conformidade e boa operação do usuário, três elementos definem a qualidade de uma transação por boleto: (1) integridade dos dados enviados, (2) clareza do retorno pelo app (status/comprovante), e (3) rastreabilidade para eventual contestação. Por isso, ao buscar Blubank Pagar Boleto, a recomendação é sempre manter uma trilha de evidências: a tela de confirmação, o comprovante e a atualização posterior em transações.
Vamos destrinchar esses itens com mais profundidade, porque é justamente aí que o “seguro” se torna “auditável”:
Se você costuma pagar boletos recorrentes (condomínio, mensalidades, serviços), também ajuda a criar um hábito: antes do pagamento, compare o valor e o favorecido da cobrança com o histórico de meses anteriores. Mudanças inesperadas de beneficiário ou de montante são sinais para revisão.
Essa comparação não precisa ser complexa. Uma conferência de dois fatores já melhora muito o resultado: (1) o beneficiário deve ser o mesmo (ou deve fazer sentido caso haja mudança formal pelo credor); (2) o valor deve seguir a lógica do contrato (ou deve haver explicação clara para reajuste/atualização). Se ambos estiverem fora do esperado, a atitude correta é parar e verificar.
Como suplemento, abaixo vai um quadro comparativo com abordagens típicas para pagamento de boleto. As condições podem variar por instituição e por regras operacionais do canal. Use o quadro como referência de critérios, não como substituto do que é exibido no app no momento da operação.
| Opção para pagar boleto | Como costuma funcionar | Requisitos comuns do usuário | Condições/atenções |
|---|---|---|---|
| Pagamento via aplicativo do Blubank | Leitura ou digitação da linha digitável/código e confirmação no app | Dados do boleto legíveis; acesso ao aplicativo e autenticação | Confirme valor e beneficiário exibidos; guarde comprovante |
| Pagamento via banco tradicional (corrente) | Inserção da linha digitável em menu de “pagamentos/boletos” | Cartão/conta no banco; autenticação | Horários e regras do canal podem influenciar atualização do status |
| Pagamento via canal de autoatendimento | Entrada de dados em terminal e confirmação | Leitura/entrada exata dos dados; atenção à validação | Risco maior de erro de digitação; mantenha comprovante |
| Pagamento via internet banking | Submissão do boleto por formulário e confirmação | Credenciais e confirmação de segurança | Compare com os dados do boleto antes de autorizar |
Repare que as diferenças entre os canais não eliminam o “ponto crítico”: a validação e a confirmação. O que muda é onde e como essa conferência acontece. No app, a vantagem geralmente é que o sistema tende a apresentar dados do boleto logo na sequência da leitura/digitação—o que ajuda o usuário a corrigir antes de autorizar.
Independentemente de você escolher o caminho “Blubank Pagar Boleto” ou outro canal, a experiência do pagamento tende a depender de fatores operacionais. Como diretriz profissional, considere:
O ponto central aqui é evitar conclusões precipitadas. Se o credor ainda não confirmou após a transação, a orientação é verificar: (1) o status no app do banco, (2) se há comprovante e (3) o prazo usual de atualização informado no canal.
Um erro comum é interpretar “pago” como “liquidado imediatamente”. Dependendo do status exibido no app, o boleto pode estar “processado” mas ainda aguardando a etapa operacional de compensação. Por isso, não é adequado insistir em reenvios do boleto, pois isso pode gerar duplicidade de pagamento.
Boletos são um meio aceito, mas exigem atenção redobrada em casos de segunda via, links enviados por terceiros ou boletos com dados inconsistentes. Em termos práticos:
Essa disciplina operacional é especialmente relevante quando o objetivo é “Blubank pagar boleto” sem surpresas.
Além dessas medidas, há um conjunto adicional de hábitos que tende a melhorar a segurança no dia a dia:
Um detalhe que costuma passar despercebido é que a leitura por câmera, embora conveniente, não é infalível. A taxa de acerto depende de qualidade da imagem, contraste e enquadramento. Para reduzir falhas na hora do Blubank pagar boleto via leitura:
Um bom “sinal de alerta” é quando o app preenche dados aparentemente corretos, mas o valor ou beneficiário não correspondem. Nesses casos, o risco não é a falha de leitura em si; é o resultado final estar associado a outro documento. Por isso, sempre valide o trio: beneficiário + valor + vencimento (quando exibido).
Quando a câmera não funciona, a digitação manual vira o caminho. Nesse cenário, a segurança está no método. Uma técnica simples que reduz erro é:
Em termos de prevenção, a digitação manual tem um risco maior de erro humano por cansaço e pressa. Por isso, se o boleto estiver para vencer em poucos minutos, priorize um processo que você consegue executar com calma — às vezes é melhor tirar 2 ou 3 minutos a mais para confirmar do que correr o risco de pagar algo errado e ter que lidar com contestação, estornos e prazos adicionais.
Uma dúvida comum é: “Posso pagar boleto com vencimento no mesmo dia?”. Em muitos casos, é possível. Porém, a atualização do status pode depender do horário e das rotinas operacionais do canal. A recomendação é sempre a mesma: finalize o pagamento e acompanhe o status na área de transações do app.
Para decidir com segurança, vale observar três elementos:
Em situações de vencimento crítico, evite o impulso de repetir pagamento se o status não mudar imediatamente. O caminho correto é checar o comprovante e o status. Se persistir a dúvida, o mais adequado é consultar o suporte ou o atendimento do credor com base na evidência da transação.
Após autorizar um boleto no app, o usuário normalmente acompanha um status na área de transações. Como o padrão exato pode variar por versão e por regras do canal, o ideal é interpretar de forma conservadora: se o status não indicar conclusão final (por exemplo, “liquidado”), considere que ainda pode haver etapa operacional.
Uma abordagem prática para reduzir erros de interpretação é seguir esta regra: comprovante primeiro, reenvio nunca por impulso.
Assim, se você autoriza o pagamento e o status:
Quando há falha, o app frequentemente explica (ou indica) a causa. Porém, nem sempre a explicação é “didática”. Ainda assim, o foco deve ser: dados revisados, comprovante (quando existe) e registro do ocorrido para resolver de forma organizada.
Um dos pontos mais sensíveis do Blubank pagar boleto é a segunda via. Em muitos sistemas de cobrança, quando um boleto é reemitido, o valor pode sofrer atualização (juros, multa, correção, taxas administrativas) e a linha digitável também muda.
Por isso, se você estiver com:
…não assuma que o valor permanece igual ao último que você pagou. O correto é usar o documento mais recente e conferir o valor e o beneficiário exibidos no app antes de autorizar.
Um cuidado adicional é evitar “misturar” dados: por exemplo, você pode ter um boleto atualizado, mas digitou a linha digitável de outra via. Nesses casos, mesmo que o app valide a linha, o destino da cobrança pode ser outro. Por isso, o checklist antes de pagar precisa incluir sempre a conferência de retorno do app.
Embora este guia seja focado em boas práticas de uso do app, é importante reconhecer que boletos também podem ser usados em golpes. Os golpes mais comuns costumam envolver:
Uma proteção eficaz costuma ser simples: não finalize o pagamento se o nome do beneficiário ou o valor exibido no app não bater com o documento que você recebeu. Mesmo que a linha digitável pareça coerente, a validação visual do retorno do app é seu “antídoto” mais direto.
Além disso, priorize sempre a origem do boleto. Se o credor tem atendimento oficial, é preferível obter a segunda via diretamente pelos canais oficiais (site correto, aplicativo próprio do emissor, atendimento validado) do que por encaminhamentos sem verificação.
Se você desconfiar de um boleto, o caminho seguro não é “tentar pagar e ver no que dá”. O caminho seguro é: interromper, revisar e confirmar o documento com o credor, usando os meios oficiais de contato.
Guardar comprovante parece algo óbvio, mas a eficácia do processo depende da organização. Em disputas e dúvidas, quem consegue apresentar evidência rapidamente tende a resolver mais rápido.
Boas práticas de evidência:
Quando você faz isso, você transforma o processo em algo “auditável”, no sentido prático: qualquer que seja a demanda posterior (por exemplo, credor dizendo que não recebeu), você tem dados para reduzir atrito.
Uma dica útil é manter uma rotina: após pagar, verifique se o comprovante mostra claramente identificação da operação (valor, data, favorecido/beneficiário e referência). Se faltar algum dado ou se o comprovante estiver incompleto, registre a tela e mantenha a transação detalhada no app.
Para transformar o processo em rotina, o checklist mental rápido funciona muito bem. Antes de autorizar, revise:
Esse conjunto de hábitos transforma uma tarefa rotineira em um processo verificável, reduzindo risco e retrabalho.
Hoje, muitos boletos chegam digitalmente (PDF, e-mail, área do cliente) e outros são impressos e enviados. Em ambos os casos, o ponto de segurança é a conferência do que foi capturado no app.
Para boleto digital em PDF ou imagem:
Para boleto impresso:
Em ambos os cenários, a regra se mantém: não basta o boleto existir; é preciso que o dado capturado no app corresponda ao documento que você pretende pagar.
Quando você chega na tela de confirmação, vale dar atenção especial a certos campos. Eles são seus indicadores primários:
Se o app exibe esses dados e eles batem com o boleto, você reduz muito a chance de erro operacional. Se não batem, o correto é revisar a entrada antes de autorizar.
Mesmo com boas práticas, pode haver erro. A diferença entre uma experiência tranquila e um problema real costuma estar em como você corrige.
Exemplos comuns:
Em termos práticos, a correção segura é aquela que preserva evidência e reduz duplicidade. Se você paga duas vezes sem perceber, o problema deixa de ser apenas conferência e passa a envolver ressarcimento e prazos adicionais.
Para pagamentos de rotina (condomínio, internet, escola, cursos, serviços), a estratégia de redução de retrabalho deve ser consistente. Algumas medidas:
Esse tipo de organização reduz o tempo gasto com “corrigir depois”. Especialmente em ambientes onde o credor leva tempo para dar baixa, a conferência antes do pagamento é o que mais impacta o resultado final.
Não é produtivo prometer “tempo exato” para qualquer pagamento, porque o processamento pode variar conforme regras vigentes e o momento de envio. Ainda assim, é possível apoiar a análise com fontes confiáveis sobre o contexto dos meios de pagamento no Brasil. Em linhas gerais, o sistema financeiro brasileiro opera sob normativas e práticas que incluem regras de compensação e mecanismos de processamento associados a diferentes instrumentos.
Para referência contextual, organismos do setor e reguladores divulgam informações sobre o sistema de pagamentos e arranjos. Como exemplo de fonte institucional para contexto de meios de pagamento, consulte o Banco Central do Brasil e documentos sobre arranjos e infraestrutura de pagamentos. (O usuário deve sempre verificar as condições aplicáveis ao canal utilizado no momento do pagamento.)
Uma observação importante: mesmo com boas práticas e tecnologia adequada, o processo de compensação pode ter etapas que dependem de janela operacional e de atualização sistêmica do credor. Por isso, a melhor postura do usuário é planejar a data de pagamento com margem e acompanhar status no app.
No app do Blubank, acesse a área de pagamentos, selecione a opção de boleto e informe/capture a linha digitável (ou código de barras). Em seguida, confira beneficiário e valor na tela antes de autorizar. Ao final, o sistema registra a transação e disponibiliza comprovante.
Verifique nome do beneficiário, valor e, se exibida, data de vencimento. Se houver divergência entre o boleto recebido e o que aparece no app, interrompa e revise a entrada dos dados.
Em muitos casos, é possível. Porém, o reflexo do status pode depender do horário e do processamento do canal. A recomendação é: finalize o pagamento e acompanhe o status na área de transações do app.
Primeiro, confirme se a transação consta como enviada/aprovada no app e se há comprovante. Depois, aguarde o prazo operacional usual do canal e verifique com o credor quando necessário. Evite repetir o pagamento sem confirmar o status no sistema.
Sim. Fotos com baixa resolução, reflexos ou recortes podem resultar em leitura incompleta. Se notar que os dados no app não correspondem ao boleto, revise digitando manualmente com atenção ou reexecute a leitura em melhores condições.
Normalmente, o comprovante fica disponível na área de transações ou em detalhes da operação após a autorização. Guarde o registro para eventual necessidade de conferência.
Em geral, boletos emitidos dentro do padrão aceito pelo sistema de pagamento são processáveis pelo canal. Ainda assim, o que é aceito pode variar por limitações do app e por regras operacionais. Se o app não permitir, valide os dados e verifique se o boleto está válido.
Evite digitação apressada. Se possível, utilize a leitura por câmera, mas valide o resultado. Caso digite manualmente, revise caractere a caractere e compare o valor/beneficiário exibidos antes de autorizar.
Não. Se o nome do beneficiário exibido no app não bater com o boleto (ou com o que você espera do credor), pare a operação e revise a linha digitável ou recapture o código. A conferência do beneficiário é um dos filtros mais eficazes para evitar pagamento errado.
Primeiro, não pague novamente “para compensar”. Verifique no app o status da transação e guarde o comprovante. Em seguida, entre em contato com o suporte do banco e/ou com o credor, munido das evidências da operação. Dependendo do caso, podem existir orientações específicas para contestação ou reversão.
Ao decidir “Blubank Pagar Boleto”, o diferencial não está apenas em encontrar o botão certo no aplicativo—está em aplicar um procedimento consistente: inserir corretamente os dados, conferir beneficiário e valor na tela, autorizar com atenção e manter comprovante. Esse conjunto de hábitos transforma uma tarefa rotineira em um processo verificável, reduzindo risco e retrabalho.
Se você quer transformar o processo em rotina, considere criar um checklist mental rápido: linha digitável correta, valor certo, beneficiário certo, comprovante guardado. É o tipo de cuidado que, no dia a dia, faz a diferença entre “pagamento concluído” e “pagamento que exige correção”.
Este conteúdo é informativo e descreve boas práticas de uso do app e de conferência do boleto. Regras e fluxos podem variar conforme versões do aplicativo e políticas operacionais. Para informações oficiais sobre o ambiente regulatório e diretrizes do sistema de pagamentos no Brasil, recomenda-se consultar o Banco Central do Brasil e materiais institucionais correspondentes.



Este guia explica, de forma objetiva, como usar o Blubank para pagar boleto com praticidade, reduzindo erros na hora do pagamento. Em seguida, contextualiza o conceito de “boleto” no sistema de pagamentos brasileiro, as diferenças entre pagamento à vista e leitura de código de barras e como a validação de dados impacta o processamento.
Esta guía explica cómo usar la función “Ver Saldo” para revisar tu balance con criterio y seguridad. Después, ofrece antecedentes objetivos sobre qué significan el saldo, los movimientos y las validaciones típicas en las plataformas de proveedores. El objetivo es ayudarte a interpretar la información sin suposiciones, topando tu control financiero y tu toma de decisiones.
Este guía explica cómo emplear el Simulador Itau para estimar resultados y tomar decisiones financieras con orden. El término “Simulador Itau” se refiere a una herramienta de proyección que ayuda a comparar escenarios según variables como montos y plazos. En general, los simuladores bancarios estiman, no garantizan, y su utilidad depende de introducir datos consistentes y revisar condiciones del producto.
Este guia mostra como usar o Simulador Itaú para estimar parcelas, prazos e custos com transparência. Em seguida, explica o que é um simulador financeiro, quais dados geralmente são solicitados e por que comparar cenários ajuda a tomar decisões mais consistentes. O conteúdo é objetivo e foca em critérios de elegibilidade, planejamento e verificação das condições contratuais antes de contratar.
El Simulador Itau permite estimar escenarios financieros con una metodología estandarizada y pensada para apoyar la toma de decisiones. Este texto explica, de forma objetiva, qué es un simulador, para qué se usa en productos bancarios y cómo interpretar resultados. También aclara supuestos, límites de la simulación y criterios habituales para comparar opciones en el contexto financiero.
Esta guía explica cómo usar el Simulador Itaú para estimar cuotas y evaluar alternativas de manera objetiva. A partir de conceptos de simulación financiera, se revisan variables comunes (plazo, monto, tasa y tipo de producto), criterios de comparación y requisitos típicos. El objetivo es ayudarte a tomar decisiones informadas con datos coherentes y trazables.

